Não é a hora de vender Bolsa!
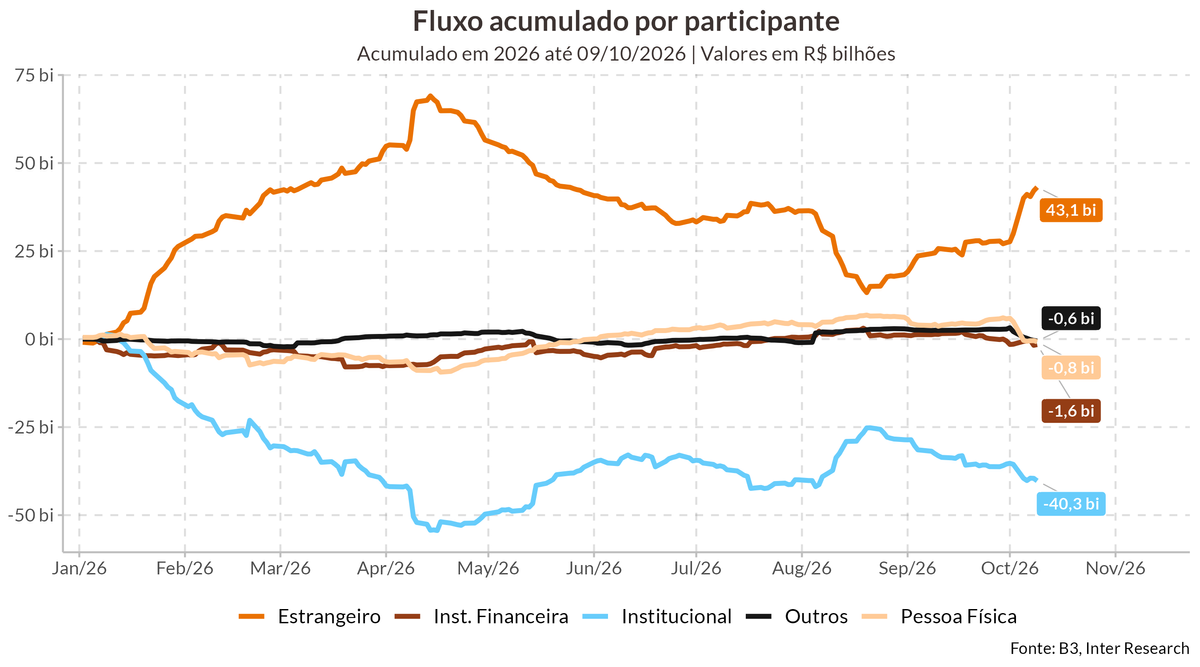
Historicamente, no Brasil em especial, eleições levam a muita volatilidade. Depois de meses de expectativa, o período eleitoral chegou e trouxe os solavancos de sempre: dias de alta forte, dias de realização e um noticiário mexendo com os preços o tempo todo. Mas, olhando para o placar, o saldo tem sido claramente positivo. O Ibovespa renovou máximas e passou dos 200 mil pontos, puxado principalmente pelo investidor estrangeiro, que acumula entrada líquida de R$ 43,1 bilhões em 2026.
Do outro lado do balcão, a pessoa física fez o movimento contrário. Depois de passar boa parte do ano no campo positivo, o investidor local aproveitou a alta para sair com força nas últimas semanas e virou o sinal: o fluxo acumulado da PF em 2026 terminou 09/10 negativo em R$ 1,6 bilhão. Ou seja, justamente quando a bolsa entregou a valorização que tanta gente esperava, muita gente escolheu descer do trem em movimento.
Entendemos o impulso de embolsar o ganho e esperar a poeira baixar. Mas, nesta carta, queremos mostrar por que acreditamos que este não é o momento de reduzir a exposição à renda variável, pelo menos ainda.
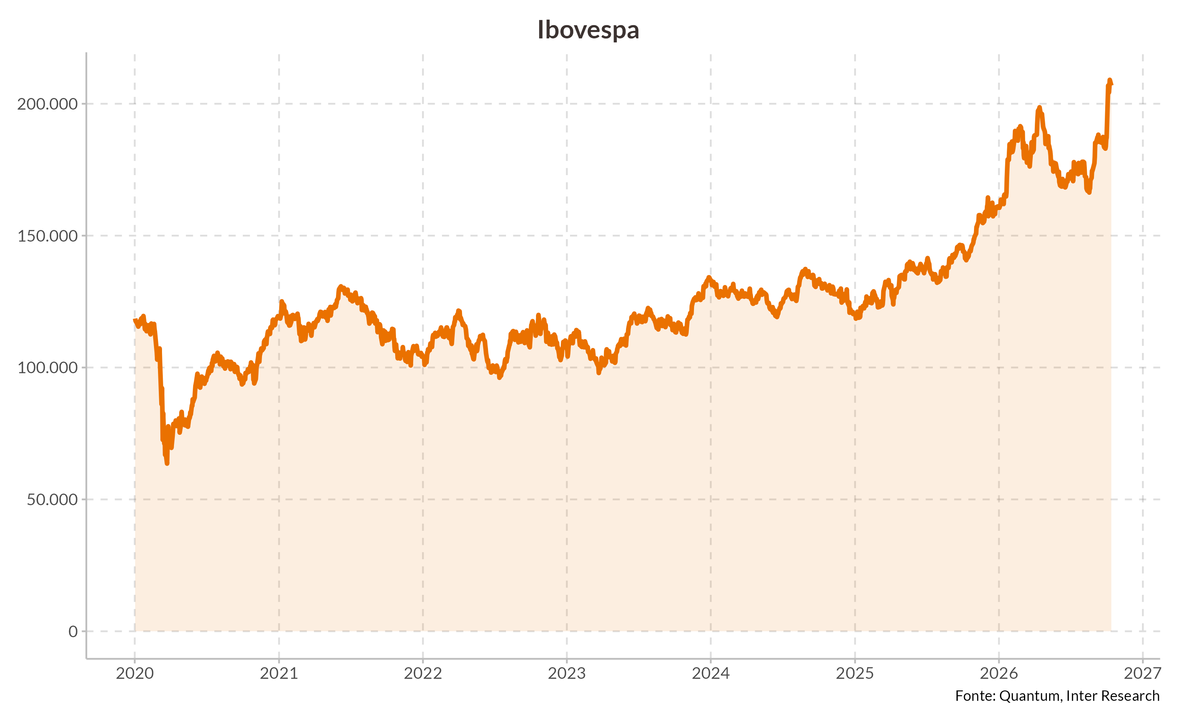
Bom, a alta da bolsa foi de fato bem forte. No ano, acumula alta de 29,75% até 09/10, com o índice fechando aos 209 mil pontos, maior patamar da sua história.
Só em outubro, a valorização já passava de 12%. Diante de um movimento desse tamanho, a pergunta natural é: será que a bolsa já não ficou cara?
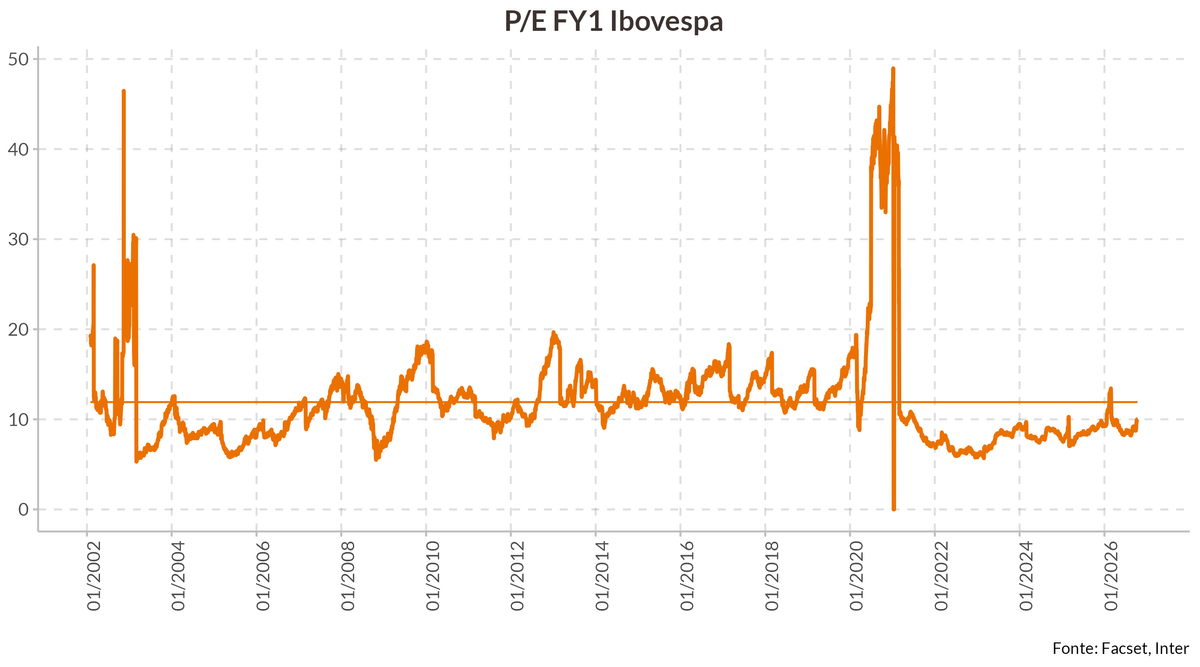
Para responder, olhar apenas para os pontos do índice não ajuda muito. O que importa é quanto estamos pagando pelo lucro das empresas. E é aí que entra o P/L FY1, que compara o preço das ações com o lucro que o mercado espera para as companhias no ano corrente. Em outras palavras, ele diz quantos anos de lucro projetado o investidor está pagando ao comprar o índice hoje.
Na média histórica, o Ibovespa negocia perto de 11 vezes o lucro projetado. Hoje, mesmo depois de toda a alta, estamos pouco acima de 10 vezes.
Ou seja, a bolsa subiu, mas o múltiplo ainda não voltou sequer para a média. Vale lembrar também de onde partimos: nos últimos anos, o índice chegou a negociar em níveis bem deprimidos, perto de 7 a 8 vezes, e o que vimos em 2026 foi muito mais uma recuperação do que um exagero.
Só para o múltiplo voltar à média, haveria espaço de algo próximo de 10%, sem contar qualquer crescimento de lucro no caminho.
Um P/E 11x é o ideal?
Uma média histórica longa aponta um P/E de 11x para a bolsa brasileira, mas quando comparamos com outros mercados, esse número parece mais um retrato das nossas dificuldades do que uma régua do que a bolsa vale. A Índia negocia, em média, perto de 21 vezes o lucro projetado.
Taiwan, México e Indonésia giram em torno de 15 a 16 vezes, e até a Austrália, um mercado desenvolvido e muito ligado a commodities, como o nosso, tem média próxima de 15 vezes. O Brasil fica lá atrás, na casa de 11 vezes.
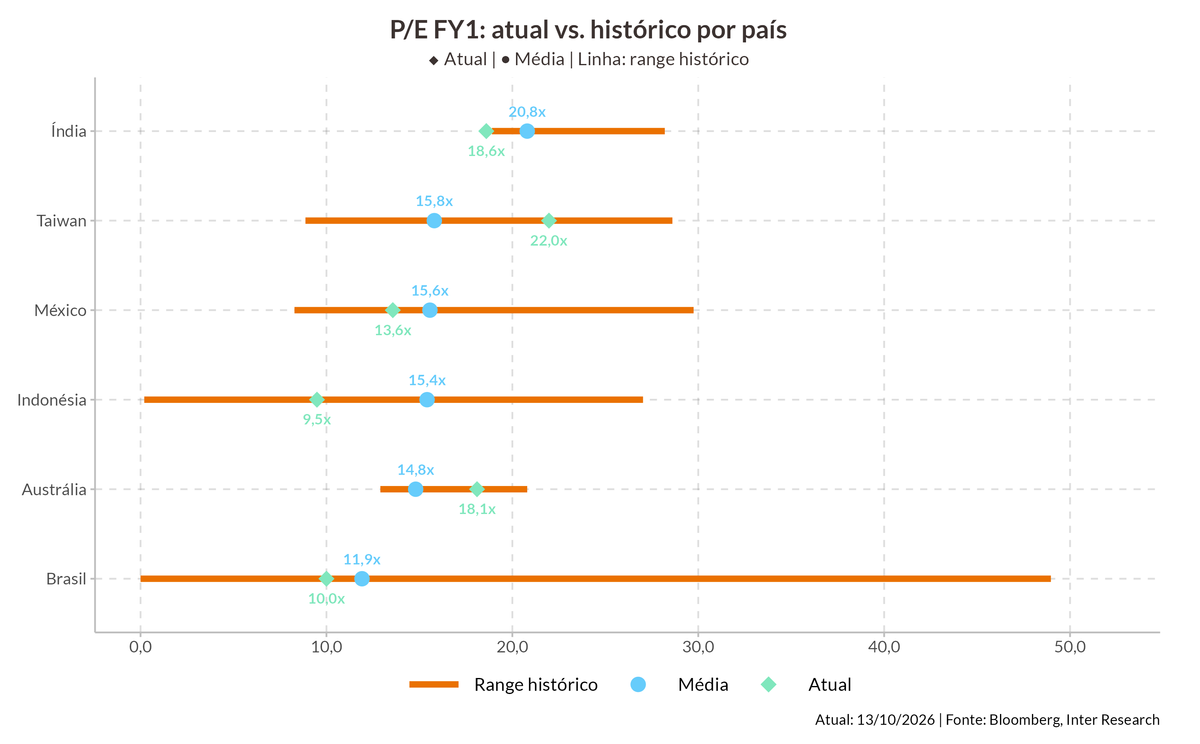
É claro que cada país tem a sua história, e não dá para simplesmente transplantar o múltiplo indiano para a B3. Mas vale lembrar o que está embutido na nossa média: décadas de juros estruturalmente altos, crises fiscais, inflação elevada e choques políticos frequentes. Tudo isso comprime o quanto o investidor aceita pagar pelo lucro das empresas, e esse desconto acabou virando o "normal" nas estatísticas.
Por isso, talvez a pergunta certa não seja se o Brasil pode voltar para a sua média, mas se a própria média não é baixa demais.
Hoje, negociando perto de 10 vezes, a bolsa brasileira está abaixo do seu histórico e muito abaixo do que pares emergentes costumam carregar. Não precisa de um cenário heroico para enxergar espaço: basta que parte desse desconto estrutural diminua.
Para chegar a 240 mil, basta a média
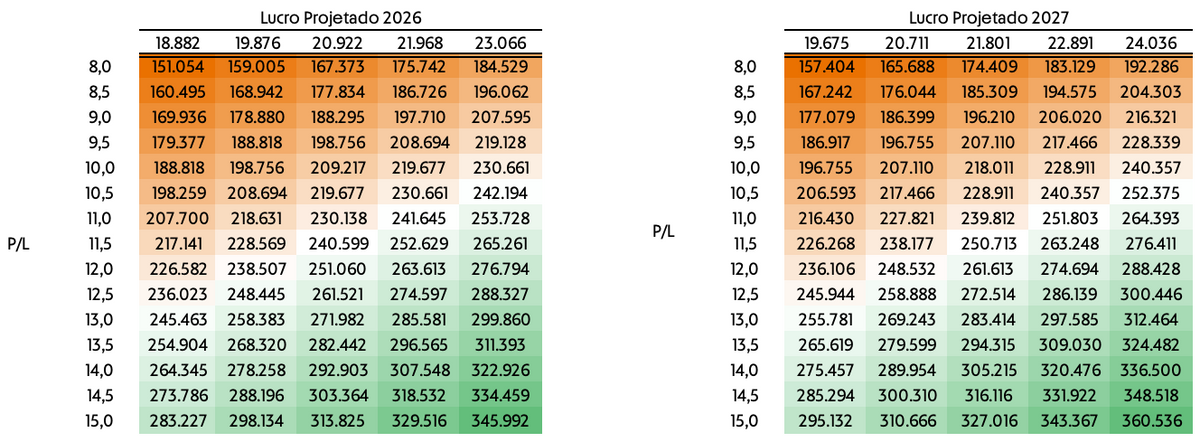
O mercado hoje projeta uma alta modesta, de cerca de 5%, nos lucros das empresas do Ibovespa. Se aplicarmos o múltiplo histórico de 11x P/L sobre esse lucro, chegamos a um preço-alvo próximo de 240 mil pontos. Não é preciso supor crescimento acelerado nem reprecificação agressiva. Basta o índice voltar à sua média.
O ponto de atenção é o cenário eleitoral. A conta pressupõe que a leitura atual do mercado se confirme, e é aí que mora o principal risco para a tese.